
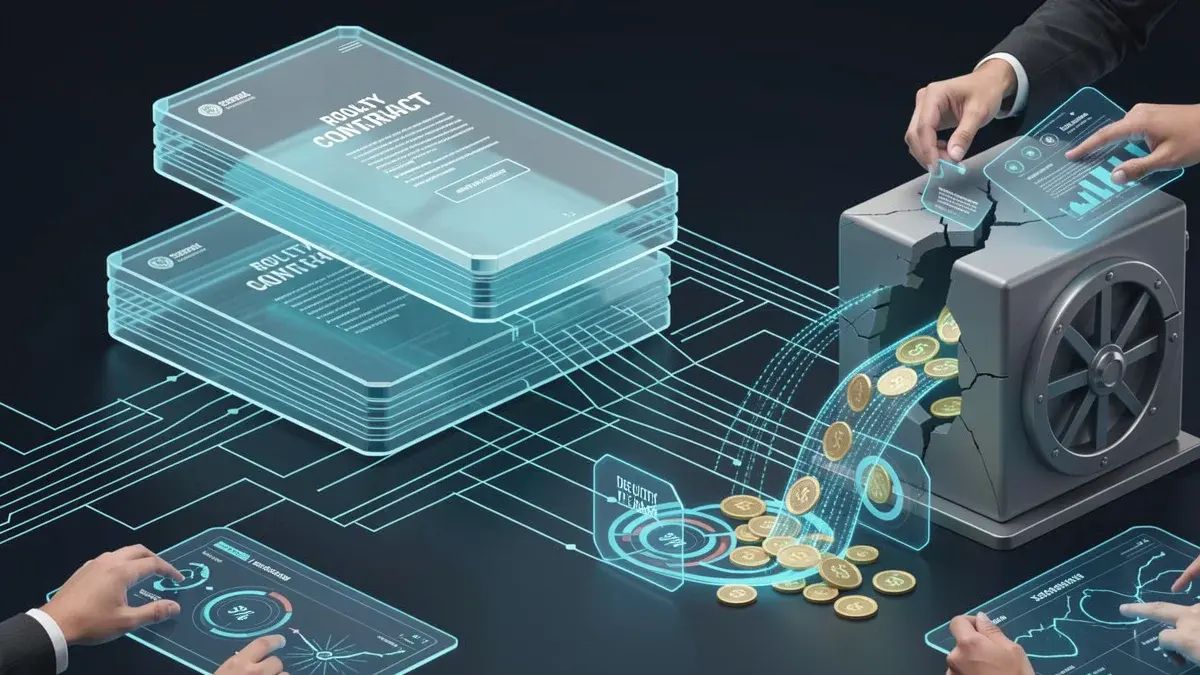
Royalties são pagamentos periódicos pelo direito de usar um ativo que você não compra, como uma marca, uma patente, uma música ou a exploração de uma mina.
Muita gente acha que royalties só existem em franquia ou na indústria musical, mas na prática quase todo negócio que usa propriedade intelectual paga ou recebe esse tipo de compensação.
O que ninguém explica é que o valor final depende menos da alíquota e mais da base de cálculo definida no contrato — e é aí que a maioria perde dinheiro.
- Royalties são contraprestações pelo uso de ativos intangíveis ou pela exploração de recursos naturais, sem transferência de propriedade.
- No Brasil, não existe uma lei única: a regra pode vir de contrato (marca, patente, franquia, software) ou de regime legal compulsório (mineração, petróleo, execução pública de música).
- A fórmula básica é royalty = base de cálculo × alíquota × período, e as bases mais comuns são receita bruta, receita líquida, lucro operacional ou valor por unidade.
- Remessas ao exterior por uso de marca, patente e transferência de tecnologia sofrem IRRF de 15% e CIDE de 10%, além de ISS municipal de 2% a 5% em alguns casos.
- Os tipos de royalties que aparecem no Brasil, de franquia a mineração, e as alíquotas praticadas em cada setor.
- Royalty é a mesma coisa que comissão?
- Como calcular o valor usando base de cálculo, alíquota e período, com exemplos reais.
- Quais tributos incidem antes de o dinheiro chegar ao detentor do direito e o que revisar no contrato.
Por que um termo medieval define o preço de um software hoje
O conceito nasceu para remunerar a Coroa pelo uso de terras e minas, mas virou a espinha dorsal de qualquer negócio baseado em ativo intangível.
Hoje, royalties aparecem em contextos que vão da música tocada no streaming à extração de minério de ferro, passando pelo licenciamento de marca e pela franquia.
O erro mais comum é tratar todos os royalties como se fossem iguais, quando na verdade existem regimes negociados livremente em contrato e regimes compulsórios fixados por lei.
Antes de assinar qualquer contrato, peça a memória de cálculo: qual é a base de cálculo, a alíquota e o período de apuração. Sem isso, você não consegue auditar o valor pago.
Royalties: o que são e por que você paga pelo que não vê
Royalties são contraprestações periódicas pagas pelo uso ou exploração de um ativo intangível ou de um recurso natural, sem que haja transferência de propriedade.
Quem paga é o licenciado, franqueado, minerador ou plataforma que utiliza o ativo; quem recebe é o titular do direito, seja autor, inventor, marca ou a União.
Na prática, você paga porque está usando algo que não é seu: uma canção, um logotipo, uma tecnologia ou uma jazida.
É diferente de comprar o ativo: o royalty remunera a permissão de uso, e o dono continua dono.
Das minas da Coroa à música no streaming: a verdadeira origem dos royalties
O termo royalty vem da realeza: era o valor pago à Coroa pelo direito de explorar terras, minas e florestas.
Com o tempo, o conceito migrou para o Direito Privado e passou a remunerar o dono de qualquer ativo intangível.
Essa transição explica por que hoje royalties aparecem em setores tão diferentes, mantendo a lógica de compensar o titular pelo uso de algo que ele não vende.
O que a realeza europeia tem a ver com o termo?
A palavra deriva de royal, porque o pagamento era destinado ao rei ou à rainha como contrapartida pela concessão de direitos de exploração.
Esse vínculo histórico permanece no nome, mas o destinatário mudou: agora pode ser uma empresa, um artista ou um inventor.
Royalty é a mesma coisa que comissão? Definição e diferenças essenciais
Não, royalty não é comissão. Comissão está ligada à intermediação de uma venda ou serviço; royalty está ligado ao uso de um ativo, independentemente de intermediação.
Enquanto a comissão depende de o intermediário efetivar uma transação, o royalty é devido sempre que o ativo for explorado, mesmo que a venda seja feita diretamente pelo licenciado.
Outra diferença: comissão costuma ser sobre o resultado de uma operação específica, enquanto royalty é calculado sobre uma base mais ampla, como receita, produção ou lucro, durante um período.
O que caracteriza um royalty?
Um royalty típico é periódico, calculado sobre uma base definida em contrato ou lei, e remunera o titular de um direito sem transferir a propriedade.
Ele também depende de exploração efetiva: se ninguém usar a marca ou extrair o minério, não há pagamento, salvo cláusula de mínimo garantido.
As três mudanças que estão redefinindo os royalties atualmente
Três movimentos recentes alteraram a forma de estruturar e auditar royalties no Brasil.
O primeiro é o novo regime de preços de transferência para operações entre partes relacionadas, que eliminou travas fixas de dedutibilidade e passou a exigir estudo de comparabilidade.
O segundo é a digitalização do licenciamento de conteúdo e software, com auditoria de uso em tempo real, tornando obsoletos os relatórios anuais em papel.
O terceiro é o crescimento da disputa municipal sobre onde o ISS do licenciamento de marca é devido, forçando revisão das cláusulas de foro e retenção.
Preços de transferência: fim das travas fixas e o novo estudo de comparabilidade
Antes, havia limites fixos para deduzir royalties pagos a empresas relacionadas no exterior, como percentuais máximos sobre a receita.
Com a mudança, a dedutibilidade passa a depender de um estudo que demonstre que o valor seria praticado entre partes independentes.
Isso encareceu a estruturação, mas trouxe previsibilidade para quem documenta bem a operação.
O caminho do dinheiro: do pagador ao bolso do detentor do direito
O fluxo segue uma fórmula simples: royalty = base de cálculo × alíquota × período.
O pagador apura a base, aplica a alíquota, retém os tributos quando exigido, e repassa o valor líquido ao titular.
O titular, por sua vez, declara o recebimento conforme o regime aplicável, seja pessoa física ou jurídica.
Em remessas ao exterior, entram IRRF e CIDE; internamente, pode haver ISS municipal em alguns licenciamentos.
Na minha experiência revisando contratos, eu sempre recomendo desenhar esse fluxo em uma linha do tempo antes de assinar. Assim fica claro quem retém o quê em cada etapa e evita surpresa na primeira apuração.
Fluxo em royalties de música: do streaming ao ECAD ao artista
No streaming, as plataformas repassam valores ao ECAD, que centraliza a arrecadação de direitos autorais de execução pública.
O ECAD distribui esses valores a compositores, intérpretes, músicos e editoras com base em relatórios de execução e critérios de ponderação.
O artista não recebe diretamente da plataforma; recebe da associação de gestão coletiva, que faz a ponte.
Royalties como investimento: como analisar empresas que vivem de royalties
Empresas cuja receita vem majoritariamente de royalties tendem a ter fluxo de caixa previsível, mas dependem da longevidade do ativo subjacente.
Para investir, avalie a duração dos direitos, a diversificação de ativos, a base de cálculo e a capacidade de crescer sem reinvestimento pesado.
Veículos como royalty interest e trustes de royalties permitem ao investidor participar diretamente desse fluxo.
O que é royalty interest e royalty trust?
Royalty interest é o direito de receber uma parcela da receita de produção mineral ou de petróleo, sem arcar com custos operacionais.
Royalty trust é uma estrutura que detém esses interesses e distribui a renda aos cotistas, funcionando como um veículo de renda recorrente.
Erros comuns ao negociar royalties (e como evitá-los)
O erro mais frequente é achar que royalties só existem em música e franquia, quando na verdade software, patente, mineração e licenciamento de marca também geram obrigações.
Já vi negócios fecharem contrato sem especificar a base de cálculo e passarem meses discutindo nota fiscal. Isso é evitável com uma cláusula bem redigida.
Ignorar tributos, aceitar contratos sem direito de auditoria e não prever consequências para atraso também estão no topo da lista.
O erro de limitar royalties a música e franquia
Se sua empresa usa um software licenciado, explora uma patente, extrai minério ou produz conteúdo com marca de terceiro, você provavelmente paga ou deveria pagar royalties.
Essa visão limitada faz muitos negócios assinarem contratos sem revisar as cláusulas financeiras, porque não reconhecem a natureza da obrigação.
Checklist antes de assinar um contrato de licenciamento
Antes de assinar, confira se o contrato define claramente território, prazo, exclusividade, base de cálculo, alíquota, periodicidade, forma de reporte, direito de auditoria e consequências do atraso.
Também verifique se há mínimo garantido ou adiantamento, e como serão tratados os tributos e a retenção na fonte.
Como declarar royalties recebidos no Imposto de Renda (pessoa física e jurídica)
Pessoa jurídica registra royalties recebidos como receita bruta, sujeita ao regime tributário da empresa.
Pessoa física deve recolher mensalmente via Carnê-Leão quando o rendimento não sofre retenção, e informar na declaração anual de ajuste.
Passo a passo para pessoa física: Carnê-Leão e DAA
Apure o valor recebido no mês, calcule o imposto pela tabela progressiva, recolha o Carnê-Leão até o último dia útil do mês seguinte, e informe o total anual na ficha de Rendimentos Tributáveis Recebidos de Pessoa Jurídica.
Como o ECAD distribui royalties de música: bastidores da arrecadação
O ECAD arrecada os direitos de execução pública musical de rádios, TVs, casas de show, plataformas digitais e estabelecimentos comerciais.
Depois, distribui aos titulares com base em relatórios de execução, utilizando critérios de amostragem e ponderação por tipo de utilização.
Quem pode receber e como se cadastrar
Compositores, intérpretes, músicos, editores e produtores fonográficos podem receber, desde que estejam filiados a uma associação de gestão coletiva reconhecida pelo ECAD.
O cadastro inclui o registro das obras e a indicação dos percentuais de participação, essencial para a distribuição correta.
Depois de anos revisando contratos, percebi que a maior confusão não está no conceito de royalty, mas na operação do dia a dia. As partes assinam sem definir se a base é receita bruta ou líquida, e a briga começa na primeira apuração. Outro ponto que pouca gente separa é a diferença entre royalty negociado e royalty compulsório: um você negocia, o outro a lei impõe. Essa distinção muda completamente a forma de precificar e de calcular o imposto. No aprofundamento, vou mostrar como cada tipo de ativo gera obrigações específicas e onde os tributos comem o valor antes de chegar ao bolso.
Aprofundando por tipo de ativo e regime legal
Patente e transferência de tecnologia
Royalties de patente são pagos pelo direito de fabricar, usar ou vender um produto protegido, e costumam ser baseados nas vendas líquidas ou em valor por unidade produzida.
No Brasil, o contrato de transferência de tecnologia deve ser averbado no INPI para produzir efeitos perante terceiros e permitir a remessa de valores ao exterior.
Software e conteúdo digital
No licenciamento de software e conteúdo digital, o royalty pode ser calculado por usuário, por download, por assinatura ou como percentual da receita gerada pelo uso.
Contratos modernos usam telemetria e dados de uso em tempo real para auditar o valor devido, substituindo relatórios anuais em papel.
Mineral e recursos naturais (CFEM)
A CFEM é a compensação financeira pela exploração mineral, um royalty compulsório definido pela lei, com alíquotas que variam de cerca de 0,2% a 3,5% conforme a substância.
O pagamento é calculado sobre a receita bruta da venda do minério, após as deduções legais, e não sobre o lucro da operação.
Cultivar (variedade vegetal)
No caso de cultivares, o royalty remunera o obtentor da nova variedade vegetal pelo uso das sementes ou mudas protegidas.
O regime é regulado pela Lei de Proteção de Cultivares, e o pagamento pode ser por saca, por tonelada ou por percentual sobre a produção.
Base de cálculo: receita bruta, líquida, lucro ou valor por unidade
A base de cálculo é o fator que mais influencia o valor final do royalty, e pode ser receita bruta, receita líquida, lucro operacional ou valor fixo por unidade.
Receita bruta inclui impostos e devoluções; receita líquida exclui esses itens; lucro operacional depende da demonstração de resultados; valor por unidade fixa independe do preço de venda.
A escolha da referência muda radicalmente o desembolso, mesmo com a mesma alíquota nominal.
Alíquotas típicas e regimes legais: franquia, petróleo e os demais setores
Na franquia, os royalties são devidos pelo uso contínuo da marca, do know-how e do suporte, calculados sobre o faturamento bruto do franqueado. A Lei de Franquias exige a entrega da Circular de Oferta de Franquia, que detalha todas as taxas, inclusive royalties e fundo de propaganda. A taxa inicial remunera a cessão do know-how e a implantação; os royalties mensais remuneram o uso contínuo; o fundo de propaganda não se confunde com royalty. Os royalties típicos ficam entre 3% e 8% da receita bruta, somados a um fundo de propaganda de 1% a 2%. Assim, para cada 100 de faturamento, de 4 a 10 saem para a franqueadora, antes de qualquer tributo do franqueado.
No petróleo e gás, os royalties são definidos em lei e variam de 5% a 10% da produção, dependendo do campo e das condições de exploração. A ANP é responsável pela regulação e arrecadação, e os valores são distribuídos entre União, estados e municípios produtores.
As alíquotas de referência no Brasil são: franquia de 3% a 8% sobre faturamento bruto; livros de 8% a 12% sobre preço de capa; licenciamento de marca de 3% a 8% sobre vendas líquidas; patentes de 3% a 10% sobre vendas líquidas; CFEM de 0,2% a 3,5% sobre a receita bruta mineral; petróleo de 5% a 10% sobre a produção. Essas alíquotas são referências de negociação, não tetos legais para contratos privados.
A regra dos 25% em patentes: ainda faz sentido?
A regra dos 25% é uma referência histórica que sugere que o royalty de patente deve corresponder a um quarto do lucro operacional esperado do produto licenciado.
Ela não tem força de lei, mas ainda serve como ponto de partida para negociar, especialmente quando não há dados de mercado comparáveis.
Território, prazo e exclusividade
Essas cláusulas delimitam o alcance da licença e afetam o equilíbrio econômico: exclusividade em território amplo tende a justificar alíquotas maiores, enquanto prazo curto reduz o valor total.
Negociar aumento de royalty em troca de não exclusividade é uma saída comum quando o licenciado quer flexibilidade.
Reporte, auditoria e consequências do atraso
O contrato deve obrigar o licenciado a enviar relatórios periódicos com o detalhamento da base de cálculo e permitir que o licenciante audite os registros.
Cláusula de atraso precisa prever multa, juros e, em último caso, rescisão, além de prazo de cura.
Mínimo garantido e adiantamentos
Mínimo garantido é um valor fixo que o licenciado paga independentemente do volume de vendas, garantindo receita mínima ao titular.
Adiantamentos são pagamentos antecipados que depois são abatidos dos royalties futuros, comuns em contratos de edição e licenciamento de software.
Remessas ao exterior: IRRF de 15% e CIDE de 10%
Sobre remessas ao exterior por uso de marca, patente e transferência de tecnologia incidem IRRF de 15% e CIDE de 10%, em regra.
Além disso, se o licenciamento for interpretado como prestação de serviço, pode haver ISS municipal de 2% a 5%, dependendo da legislação local.
ISS municipal: a disputa sobre o licenciamento de marca
A incidência de ISS sobre licenciamento de marca é controversa, porque depende de o município considerar a operação como serviço ou como cessão de direito.
Essa indefinição levou empresas a revisar cláusulas de foro e de retenção para evitar bitributação e autuações municipais.
Dedutibilidade de royalties pagos no IRPJ
Para pessoa jurídica, royalties pagos são dedutíveis na apuração do IRPJ e da CSLL, desde que preenchidos os requisitos legais e o contrato esteja averbado quando exigido.
Em operações com partes relacionadas no exterior, a dedutibilidade passou a exigir estudo de comparabilidade, como mencionado anteriormente.
Perguntas frequentes sobre royalties
Taxa de franquia é a mesma coisa que royalty?
Não. A taxa inicial é paga uma vez na adesão, remunerando a cessão do know-how e a implantação. O royalty é periódico, calculado sobre o uso contínuo da marca e do suporte.
Royalties de música são pagos diretamente pelas plataformas de streaming?
Não diretamente. As plataformas repassam os valores ao ECAD, que centraliza a arrecadação de direitos autorais de execução pública e distribui aos titulares. Direitos de sincronização em audiovisual, porém, são negociados diretamente com o titular.
Como pessoa física declara royalties recebidos?
Pessoa física que recebe royalties sem retenção deve recolher mensalmente o Carnê-Leão e informar os valores na declaração anual de ajuste. O passo a passo está na seção anterior.
CFEM é a mesma coisa que royalty de mineração?
Sim. A CFEM é a compensação financeira pela exploração mineral, fixada por lei, e funciona como royalty compulsório no setor.
Três decisões que protegem seu contrato de royalties
Na Prática · O Que Fica
- 01A Escolha Certa: Antes de aceitar uma alíquota, exija a definição clara da base de cálculo. Receita bruta e receita líquida mudam o valor final mais do que a própria taxa.
- 02Ponto de Atenção: Royalty negociado é diferente de royalty compulsório. Em franquia e licenciamento de marca você negocia; em mineração e petróleo a lei impõe a alíquota, sem margem para barganha.
- 03Na Prática: Pegue o contrato que está na sua mesa e marque as cláusulas de território, prazo, exclusividade, base de cálculo e reporte. Se uma delas estiver vaga, peça revisão antes de assinar.
Um detalhe que muda tudo: a base de cálculo varia conforme o setor. Franquia usa faturamento bruto, livro usa preço de capa, patente usa vendas líquidas, mineração usa produção. Por isso, comparar apenas alíquotas entre negócios diferentes leva a conclusões erradas. Antes de bater o martelo, alinhe a base com a realidade da operação.
Royalties deixaram de ser assunto restrito a advogados e passaram a fazer parte da rotina de quem estrutura negócio, assina contrato ou investe em ativos intangíveis.
O próximo passo prático é simples: pegue o contrato, localize a cláusula financeira e confira se define base, alíquota, período e reporte. Se não definir, você ainda não tem um acordo, tem uma promessa.
O que pouca gente sabe: Royalties não são receita automática. Sem cláusula de mínimo garantido, se o licenciado não explorar o ativo, o titular não recebe nada. Esse mínimo garante o dono do direito, mas pode sufocar o caixa de quem paga, por isso precisa ser calibrado com cuidado.