
A montagem de uma corretora de opções binárias costuma ser apresentada como um negócio de baixo custo e retorno rápido. A realidade é outra: o modelo combina licenciamento restritivo, software caro de manter, gestão de risco ativa e uma esteira de pagamentos que reage mal a operações sem licença reconhecida. No Brasil, a oferta de opções binárias ao varejo não é autorizada pela CVM, não há proteção regulatória para o investidor e a captação de clientes nesse formato é tratada como irregular. A primeira decisão, portanto, não é escolher fornecedor, mas definir se existe um modelo legítimo para o público que se pretende atender.
O ponto de partida é separar o que é erro corrigível do que é inviabilidade jurídica. Uma operação que capta residentes brasileiros para binárias sem autorização local nasce exposta a bloqueio de meios de pagamento, questionamento de contratos e ações de autoridades. O mesmo vale para quem tenta usar licença estrangeira de baixa exigência como atalho: ela não resolve a relação com bancos, gateways e órgãos de defesa do consumidor no país de origem do cliente.
Os erros mais caros aparecem antes do primeiro cliente: licença mal escolhida, white label instável, risk engine sem regra, KYC frouxo no cadastro e burocrático no saque, termos opacos e suporte lento. Cada um tem consequência mensurável em caixa, prazo e reputação. A lista a seguir organiza esses pontos na ordem em que costumam derrubar o projeto, com correções práticas e critérios para reprovar um fornecedor ou sócio antes do aporte.
O erro regulatório que invalida todo o resto do projeto
O erro regulatório não é um detalhe de abertura de empresa. Ele define quais produtos podem ser oferecidos, para quais clientes, com qual divulgação e por quais meios de pagamento. Quando a licença é tratada como formalidade posterior, todo o restante do projeto é construído sobre uma base que pode ser desfeita por um bloqueio de conta, uma notificação de banco ou uma decisão judicial.
No Brasil, a CVM não autoriza a oferta de opções binárias ao varejo. Isso significa que não existe um arranjo de licença brasileira de binárias a ser obtido. A captação de residentes no país para esse formato é considerada irregular, sem proteção ao investidor. Operações que ignoram esse limite ficam sujeitas a bloqueio de meios de pagamento, ações de defesa do consumidor e investigação de autoridades, como já ocorreu em operações da Polícia Federal contra esquemas sem respaldo.
Licenças estrangeiras de baixa exigência não transformam a operação em autorizada no Brasil. Elas podem servir a uma estrutura internacional que atende clientes de outras jurisdições, desde que respeite as regras locais e não capture residentes brasileiros. Para quem pretende atuar no país, o caminho possível passa por produto regulado pela CVM, software B2B para corretoras licenciadas ou educação financeira sem oferta de produto. Mascarar binárias com outro nome não resolve o problema: a análise regulatória olha a economia real da operação, não o rótulo.
A CVM não autoriza binárias ao varejo: o que sobra de modelo possível no Brasil
A CVM não autoriza binárias ao varejo. O que existe no Brasil são produtos de investimento coletivo e derivativos negociados em ambiente regulado, com regras de registro, divulgação de risco e supervisão. Uma corretora que queira atuar de forma legítima precisa se enquadrar nesses produtos — opções tradicionais, contratos a termo, fundos e estruturas assemelhadas — e não em uma versão renomeada de binárias. A diferença não está no nome comercial, mas na forma de precificação, liquidação, custódia e informação ao cliente.
Três caminhos costumam restar para um projeto sério. O primeiro é obter autorização para distribuir produto regulado, com assessoria jurídica e estrutura de compliance compatível. O segundo é vender tecnologia para corretoras já licenciadas, sem captar clientes diretamente. O terceiro é operar exclusivamente em jurisdição estrangeira autorizada, com clientes daquela jurisdição e sem marketing para residentes no Brasil. Nenhum deles é barato, e todos exigem parecer local antes do primeiro contrato.
O quadro abaixo resume a diferença prática entre ambientes regulatórios e o efeito sobre pagamentos e clientes.
| Jurisdição | Postura sobre binárias ao varejo | Efeito prático
|
|---|---|---|
| Brasil | Oferta ao varejo não autorizada pela CVM; captação considerada irregular | Sem proteção ao investidor; risco de bloqueio de pagamentos, questionamento judicial e ação de autoridades |
| União Europeia, Reino Unido e Chipre (ESMA, FCA e CySEC) | Restrição severa ou proibição da comercialização ao varejo | Bancos e gateways exigem licença compatível e escrutínio reforçado; marketing ao varejo é barrado |
| Vanuatu, Comores e Seicheles | Licenças de menor exigência, com escrutínio crescente | Não garantem conta bancária ou gateway no Brasil; pagamentos travam com frequência |
Os cinco pilares que separam derivativo legítimo de esquema — e como você é auditado em cada um
Cinco pilares definem a fronteira entre um derivativo legítimo e um esquema de captação. A auditoria de cada um é feita por bancos, gateways, órgãos reguladores e, no limite, pelo Judiciário. Falhar em qualquer pilar contamina os demais, mesmo que o software funcione e o marketing gere cadastros.
- Licença e perímetro de atuação. A autorização precisa cobrir o produto, o público e o país de origem do cliente. Bancos e gateways cruzam a licença com o endereço do cliente e com o material de divulgação; incompatibilidade entre esses elementos derruba a conta.
- Tecnologia e integridade de execução. O sistema precisa entregar preço, prazo de expiração e liquidação sem divergência entre a tela do cliente e o registro interno. A auditoria aparece na comparação entre logs, feed de mercado e extratos.
- Gestão de risco e capital. O risco retido exige reserva, limites por cliente e por ativo, além de regras claras de repasse a provedores de liquidez. Sem isso, uma sequência de resultados favoráveis ao cliente pode consumir o caixa.
- KYC, AML e saques. O cadastro precisa identificar quem entra, e o saque precisa seguir a mesma base de dados, sem exigências novas depois do pedido. Órgãos de defesa do consumidor e bancos analisam a coerência entre entrada e saída de dinheiro.
- Transparência contratual e suporte. Payout, expiração, custos, risco e canal de reclamação precisam estar claros antes do depósito. Termos opacos e suporte lento são lidos como má-fé quando o cliente tenta sacar.
Esses cinco pilares são auditáveis na prática. A licença aparece no contrato social e no site; a tecnologia, nos logs; o risco, nos relatórios de exposição; o KYC, na trilha de documentos; a transparência, nos termos e no histórico de atendimento. Um projeto que não consegue produzir essas evidências não está pronto para captar capital, mesmo que tenha um bom discurso comercial.
Licença em Vanuatu, Comores ou Seicheles não abre gateway: por que o pagamento trava e quando migrar para produto regulado
Licenças de Vanuatu, Comores e Seicheles têm custo e exigência menores que as de jurisdições europeias. Isso não significa acesso fácil a bancos, adquirentes e gateways. Provedores de pagamento avaliam risco de marca, histórico de chargeback, qualidade do KYC e compatibilidade entre a licença e o país do cliente. Uma licença exótica com marketing em português para residentes brasileiros acende alerta em qualquer mesa de análise.
O bloqueio costuma aparecer em três momentos: na abertura da conta merchant, no primeiro volume relevante de saques e na renovação contratual. O gateway pode aprovar o início e travar depois, quando percebe que a operação vende binárias a um público que o país de origem não autoriza. Bancos parceiros também recusam movimentação de clientes sem proteção local. O resultado é previsível: depósitos entram, saques ficam pendentes e a corretora perde a capacidade de operar antes de resolver a causa raiz.
A migração para produto regulado é a saída quando o objetivo é atender varejo no Brasil ou em mercado com restrição. Isso significa obter autorização para distribuir derivativo regulado, contratar compliance local e rever o material de marketing. Para quem não quer esse custo, resta atuar como fornecedor B2B de corretoras licenciadas ou operar fora do varejo, sem captar clientes brasileiros. Usar licença estrangeira como fachada não reduz o risco; apenas transfere a crise para o momento do saque.
Os erros de operação que só aparecem quando o cliente tenta sacar
O depósito testa o marketing. O saque testa a estrutura. É no pedido de retirada que aparecem KYC incompleto, regra de payout mal configurada, falta de reserva, custódia confusa e suporte sem autonomia para resolver. Uma corretora pode operar meses com cadastros fáceis e, ainda assim, travar no primeiro lote de saques relevante. Quem busca um roteiro estruturado para avaliar fornecedor, licença, risco e conformidade encontra como montar uma corretora de opções binárias em material de referência do setor.
Os erros mais recorrentes nesse ponto são manuais e previsíveis: aprovação de saque feita por uma única pessoa, documentos exigidos apenas depois do pedido, bônus com regras de rollover não explicadas, alteração de termos sem registro, atendimento que promete prazo que a operação não cumpre. Cada atrito vira reclamação pública, contestação no cartão e, em volume, denúncia a órgãos de defesa do consumidor e ao banco que processa os pagamentos.
O custo não é apenas financeiro. Uma corretora que atrasa saques perde a conta merchant, aumenta o chargeback e entra na mira de autoridades. O problema raramente é o cliente que reclama sozinho; é o padrão de reclamações que se forma quando a mesma falha atinge dezenas de pessoas ao mesmo tempo.
White label de poucos milhares de dólares: onde latência, feed de preços e integridade de tick quebram na hora errada
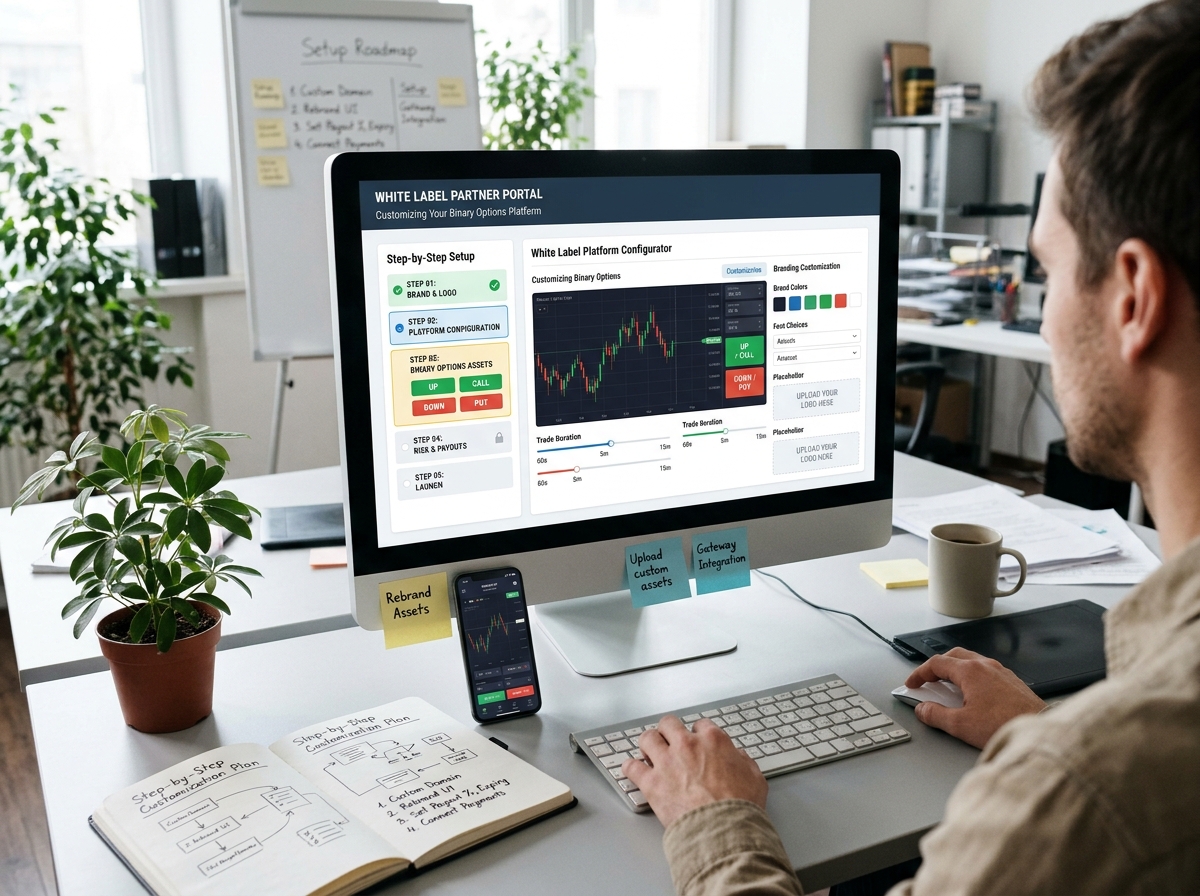
White label é um software de negociação licenciado por terceiros, entregue com tela, motor de ordens e integração de pagamento. O pacote de entrada pode custar alguns milhares de dólares, mas o valor real aparece nos módulos: feed de preços, provedor de liquidez, CRM, KYC, relatórios de risco e manutenção. Um white label barato tende a concentrar economia justamente na parte que o cliente vê quando o mercado acelera.
Latência alta faz o preço mudar entre o clique e o registro. Feed atrasado cria janelas em que o cliente acerta com base em uma cotação que o sistema ainda não reconheceu. Tick corrompido ou fora de sequência gera payout errado, expiração inconsistente e disputa impossível de auditar. Em ativos voláteis, esses defeitos aparecem no horário de maior movimento, exatamente quando o volume e o prejuízo potencial são maiores.
Antes de assinar, o contrato precisa definir disponibilidade mínima, latência máxima, fonte do feed, política de falha, logs auditáveis, recuperação de desastre e cláusula de saída com exportação de dados. Um teste de estresse com ordens simultâneas, expiração no segundo e comparação entre preço exibido e preço liquidado reprova mais fornecedores do que qualquer apresentação comercial.
B-Book ou A-Book: quanto de reserva o risco retido exige e como o risk engine limita a exposição por cliente
No modelo A-Book, a corretora repassa a ordem a um provedor de liquidez e ganha principalmente no spread ou na comissão. No B-Book, ela fica do outro lado da operação e assume o resultado do cliente. Na prática, muitas operações usam modelo híbrido: repassam clientes ou ordens de maior volume e retêm o fluxo menor. A escolha não é ideológica; depende de capital, apetite a risco e capacidade de medir exposição em tempo real.
Não existe reserva universal para risco retido. O cálculo parte da pior exposição simultânea por ativo, prazo de expiração e tamanho de payout. Uma fórmula usual é reserva = maior exposição simultânea × fator de segurança entre 1,5 e 3, ajustado por testes de estresse. Um risk engine funcional limita exposição por cliente, por ativo, por janela de expiração e por dia, com bloqueio automático ao atingir o teto. Sem essas travas, uma sequência de resultados favoráveis ao cliente pode consumir o caixa antes de qualquer saque.
Os erros típicos são B-Book sem reserva, A-Book com provedor de liquidez fictício, ausência de limites por cliente e falta de gatilho de emergência. Também falha quem mede exposição apenas no fechamento do dia: em binárias, o risco muda a cada expiração. O risk engine precisa operar em tempo real e produzir relatório que o compliance consiga entender.
Cadastro frouxo, saque travado e termos opacos: onde a fricção com o cliente vira denúncia
Cadastro frouxo reduz atrito na entrada e cria problemas na saída. Sem verificação mínima, a corretora aceita titular de cartão diferente, documento adulterado, conta de terceiro e uso de bônus por contas relacionadas. Quando o cliente pede saque, a equipe tenta compensar a falta de KYC com exigências novas — comprovante adicional, selfie, vídeo, justificativa de origem dos fundos — e o processo parece arbitrário.
KYC e AML devem ser proporcionais ao risco. Isso significa coletar dados essenciais no cadastro, definir gatilhos para verificação reforçada e manter a mesma base de informações no saque. Documento, prova de endereço, reconhecimento facial e consulta a listas restritivas podem ser solicitados, mas com critério publicado e prazo de resposta. Pedir documento novo depois do pedido de retirada, sem regra clara, é a receita mais comum de denúncia.
Termos opacos completam o problema. Payout, expiração, custos, regras de bônus, risco de perda e canal de reclamação precisam estar visíveis antes do depósito. Suporte sem autonomia e prazo de resposta indefinido transformam uma dúvida simples em reclamação pública. A fricção vira denúncia quando o cliente conclui que a regra foi criada para impedir o saque, não para proteger a operação.
Antes de colocar capital: as verificações que reprovam um projeto ainda na planilha
A decisão de investir deve vir depois de uma lista de verificação que reprova o projeto antes do primeiro contrato. Cada item abaixo precisa de evidência documental, não de resposta verbal de fornecedor ou sócio.
- Parecer jurídico local e brasileiro. O parecer deve cobrir produto, público, licença, marketing e meios de pagamento. Se o documento não responder o que pode ser vendido a residentes no Brasil, o projeto não está pronto.
- Licença real e compatível. Verificar nome da entidade, país, escopo, validade e restrições. Licença de Vanuatu, Comores ou Seicheles não substitui autorização local para atender varejo brasileiro.
- Teste de saque ponta a ponta. Simular cadastro, depósito, operação, pedido de retirada e atendimento. O teste precisa medir prazo, documentos exigidos e consistência das regras.
- Auditoria do white label. Comparar preço exibido, preço executado e preço liquidado em ordens simultâneas. Exigir logs, SLA, fonte de feed e cláusula de saída.
- Risk engine em operação. Verificar limites por cliente, ativo, expiração e dia, além de reserva compatível com a pior exposição simultânea. Sem relatório de exposição em tempo real, o risco é invisível.
- KYC e AML documentados. A política precisa definir o que é coletado no cadastro, quando há verificação reforçada e como o saque usa a mesma base. O processo não pode depender de decisão informal.
- Termos e suporte auditáveis. Ler o contrato como cliente e como advogado. Payout, custos, bônus, risco e prazo de atendimento precisam estar claros e registrados.
- Contingência de pagamentos. Ter mais de um gateway não resolve se todos aplicam a mesma regra. O plano precisa prever bloqueio de conta, prazo de liberação e comunicação ao cliente.
- Orçamento de compliance. Incluir jurídico, auditoria, KYC, AML, treinamento, segurança da informação e resposta a reclamações. Projeto sem essa linha no orçamento costuma cortar justamente o que evita a crise.
- Plano de saída. Definir o que acontece se a licença for negada, o gateway encerrar a conta ou o risco estourar a reserva. Sem plano de saída, o prejuízo não tem teto.
Um projeto que falha em qualquer um desses itens não deve receber capital. A correção pode ser feita antes do lançamento, mas raramente depois que a operação já captou clientes e acumulou saques pendentes. A decisão mais barata é reprovar cedo, com documentação na mão, em vez de descobrir o problema no primeiro lote de retiradas.